Domain schrall.de kaufen?
Wir ziehen mit dem Projekt
schrall.de um.
Sind Sie am Kauf der Domain
schrall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schrall.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:


-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Wie kann man Kopfhörer als Mikrofon und Lautsprecher einstellen?
Um Kopfhörer als Mikrofon und Lautsprecher einzustellen, benötigst du ein Gerät, das diese Funktion unterstützt, wie z.B. ein Computer oder ein Smartphone. Schließe die Kopfhörer an das entsprechende Gerät an und gehe in die Audioeinstellungen. Dort kannst du auswählen, ob die Kopfhörer als Mikrofon oder Lautsprecher verwendet werden sollen. Stelle sicher, dass die Kopfhörer als Standardgerät ausgewählt sind, um sie für die gewünschte Funktion zu nutzen. **
-
Wie lautet das Kabel für ein Mikrofon mit Lautsprecher?
Das Kabel für ein Mikrofon mit Lautsprecher ist in der Regel ein XLR-Kabel. Es handelt sich um ein symmetrisches Kabel, das sowohl das Mikrofonsignal als auch das Lautsprechersignal übertragen kann. Es hat an beiden Enden einen XLR-Stecker. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **

Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
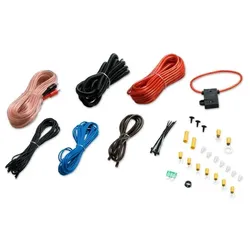
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Wie kann man Kopfhörer als Mikrofon und Lautsprecher einstellen?
Um Kopfhörer als Mikrofon und Lautsprecher einzustellen, benötigst du ein Gerät, das diese Funktion unterstützt, wie z.B. ein Computer oder ein Smartphone. Schließe die Kopfhörer an das entsprechende Gerät an und gehe in die Audioeinstellungen. Dort kannst du auswählen, ob die Kopfhörer als Mikrofon oder Lautsprecher verwendet werden sollen. Stelle sicher, dass die Kopfhörer als Standardgerät ausgewählt sind, um sie für die gewünschte Funktion zu nutzen. **
Ähnliche Suchbegriffe für Hypotheken
-
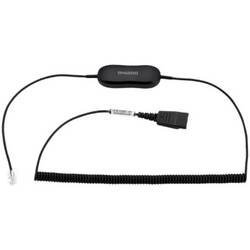
Jabra 88011-102 Kopfhörer-/Headset-Zubehör KabelDas Jabra Kabel GN1218 bietet Ihren Kunden weiteren Benutzerkomfort. Mit dem Kabel sind verschiedene Mikrofoneinstellungen möglich, die es erlauben, eine Verstärkung des Mikrofons zur besseren Klangübertragung zum anderen Teilnehmer zu gewährleisten. Das Jabra GN1218 AC (2 m) ist ideal für anrufzentrierte Benutzer, deren Kundenkommunikation über das Jabra Headset Biz 1500, 2300 oder 2400 II (kompatibel mit Cisco IP-Telefonen der Serie 78xx/88xx und die meisten Standard-Tischapparate mit Stellung A oder B) abläuft. Verbinden Sie einfach das Jabra GN1218 mit dem Jabra Headset über die Schnelltrennkupplung und stellen Sie die Mikrofonlautstärke individuell ein.48,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie lautet das Kabel für ein Mikrofon mit Lautsprecher?
Das Kabel für ein Mikrofon mit Lautsprecher ist in der Regel ein XLR-Kabel. Es handelt sich um ein symmetrisches Kabel, das sowohl das Mikrofonsignal als auch das Lautsprechersignal übertragen kann. Es hat an beiden Enden einen XLR-Stecker. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.